 Versicherung
Fahrgemeinschaften rechtlich absichern: Wer haftet bei wem?
Montagmorgen, 7.15 Uhr: Vier Kollegen sitzen im selben Wagen, die Strecke ist Routine. Dann nimmt ein Lieferwagen die Vorfahrt. Blech knirscht, ein Mitfahrer verletzt sich…

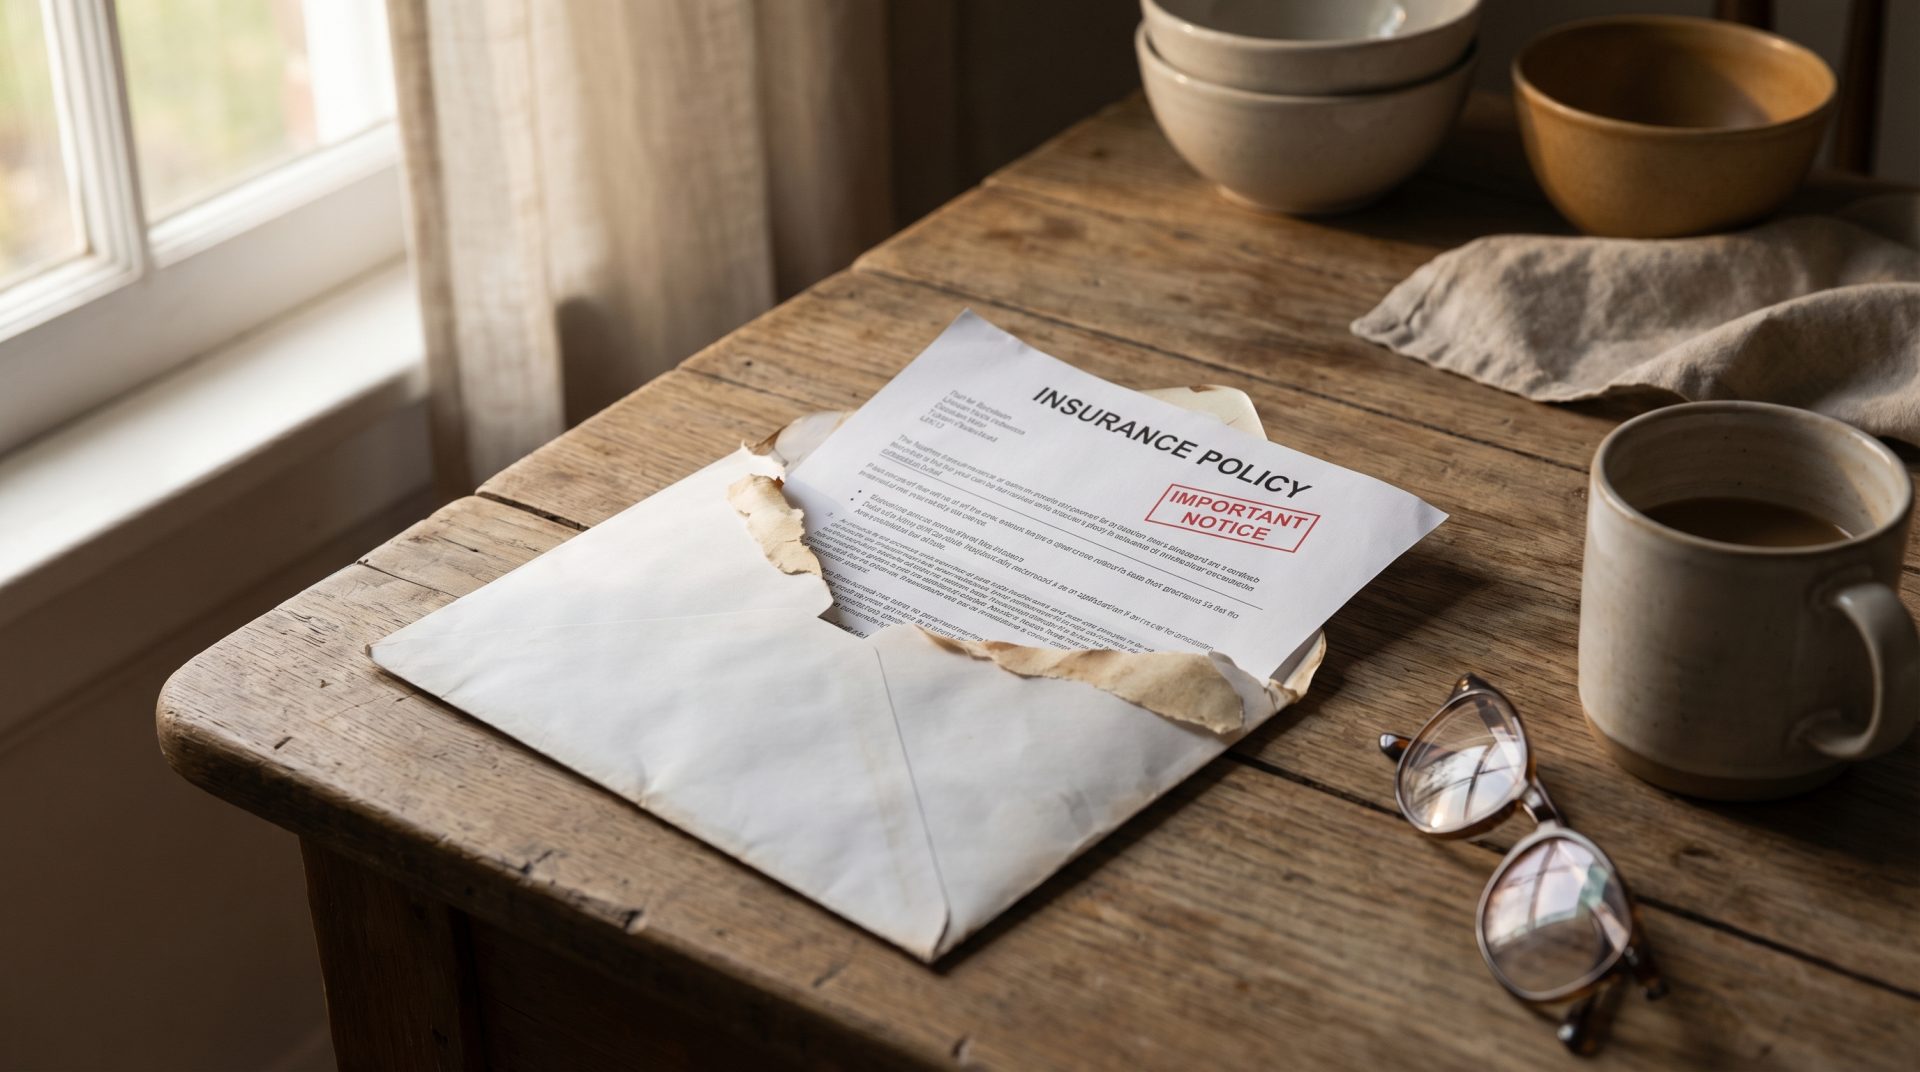
Der Brief liegt auf dem Küchentisch, unscheinbar, weiß, maschinell bedruckt. Erst beim Öffnen kommt der kleine Schock: Der Beitrag steigt, obwohl das Auto kein Jahr älter, die Fahrleistung nicht höher und der Alltag nicht riskanter geworden ist. Genau in diesem Moment denken viele zum ersten Mal ernsthaft über einen Versicherungswechsel nach — nicht aus Geiz, sondern aus gesundem Misstrauen gegenüber der eigenen Bequemlichkeit.
An diesem Punkt wird aus Frust eine klare Entscheidungsfrage. Es geht dabei um weit mehr als nur die Suche nach dem günstigsten Tarif. Entscheidend ist ein strukturierter Vergleich: Wann ist eine Kündigung möglich, welche Angaben müssen übereinstimmen und in welchen Leistungen unterscheiden sich die Angebote, die erst im Schadenfall relevant werden? Wer diese drei Aspekte sorgfältig prüft, entscheidet nicht aus dem Bauch heraus, sondern auf einer fundierten Grundlage.
Der Gedanke an einen Wechsel kommt zudem selten aus dem Nichts. Viele Halter bleiben jahrelang beim selben Anbieter, weil der Vertrag „irgendwie läuft“, Lastschriften unauffällig abgebucht werden und Versicherungen zu den Themen gehören, die man gern vertagt. Genau das macht Kfz-Policen so träge: Nicht der Markt ist unübersichtlich, sondern die Routine bequem. Gleichzeitig ändern Versicherer jedes Jahr Tarife, Einstufungen und Rabattsysteme. Wer nur auf den Beitragsbescheid reagiert, ist spät dran; wer einmal jährlich systematisch prüft, erkennt früher, ob der bisherige Vertrag noch zur eigenen Situation passt.
Wer die Kfz-Versicherung wechseln möchte, schaut zuerst in die Vertragsunterlagen, nicht auf Vergleichsportale. Der bekannte Stichtag 30. November gilt nur für Policen, deren Versicherungsjahr am 31. Dezember endet — das ist häufig, aber nicht zwingend. Läuft Ihr Vertrag zu einem anderen Termin aus, gilt meist ebenfalls: Kündigung spätestens einen Monat vor Ablauf.
Wichtig ist auch der Blick auf die konkrete Formulierung im Schreiben des Versicherers. Maßgeblich ist nicht, wann Sie den Brief lesen, sondern wann die Kündigung beim Unternehmen eingeht beziehungsweise wann eine Beitragserhöhung zugegangen ist. Wer bis zum letzten Tag wartet, riskiert unnötigen Friststress. Sinnvoll ist daher ein fester Termin im Oktober oder spätestens direkt nach Eingang der Jahresrechnung. So bleibt genug Zeit, Angebote sauber zu vergleichen, Rückfragen zu klären und nicht unter Zeitdruck den erstbesten Tarif abzuschließen.
Ein übersehener Termin kostet schnell ein weiteres Versicherungsjahr im alten Tarif. Deshalb beginnt ein sinnvoller Wechsel nicht mit dem niedrigsten Preis, sondern mit der nüchternen Frage: Ab wann darf ich überhaupt kündigen? Erst wenn diese Antwort feststeht, lohnt sich der Blick auf den Markt.
Besondere Aufmerksamkeit verdienen Verträge mit abweichendem Versicherungsjahr, Saisonkennzeichen oder Policen, die beim Kauf eines Fahrzeugs mitten im Jahr begonnen haben. Gerade dann greifen Standardtipps aus dem Bekanntenkreis oft nicht. Auch beim Fahrzeugwechsel übernimmt man nicht automatisch den „besten“ Schutz des Vorvertrags, sondern startet mit einer neuen Tariflogik. Wer Fristen und Vertragsbeginn sauber auseinanderhält, verhindert den typischen Fehler, zu früh zu kündigen oder das Sonderkündigungsrecht mit der regulären Kündigung zu verwechseln.
Wer einen Versicherungswechsel seriös beurteilen will, sollte zuerst die eigene Lebensrealität betrachten – nicht Werbeversprechen. Vielleicht fahren Sie seit dem Homeoffice nur noch 8.000 statt 18.000 Kilometer im Jahr. Vielleicht steht der Wagen inzwischen nachts in einer Garage, die Kinder nutzen den Zweitwagen nicht mehr oder das frühere Leasingfahrzeug ist längst bezahlt. Solche Veränderungen verschieben das Risiko – und damit den Beitrag.
Hinzu kommen Typ- und Regionalklassen, die Versicherer regelmäßig neu bewerten. Ein Modell, das gestern günstig war, kann morgen deutlich teurer sein. Besonders groß wird das Sparpotenzial, wenn ein alter Vertrag nie angepasst wurde. Dann zahlen viele für Fahrprofile, die längst nicht mehr existieren. Auch die Zahlungsweise spielt hinein: Wer jährlich statt monatlich zahlt, spart oft zusätzliche Gebühren. Ein realistischer Wechsel bringt häufig 100 bis 300 Euro im Jahr — ohne dass der Schutz schlechter werden muss.
Damit der Preisvergleich wirklich belastbar ist, müssen die Angaben in jedem Rechner deckungsgleich sein. Schon kleine Abweichungen verändern den Beitrag teils deutlich: 12.000 statt 15.000 Kilometer, nur ein Fahrer statt Partner plus Kind, Carport statt Straße oder monatliche statt jährliche Zahlung. Solche Unterschiede sind keine Ersparnis, sondern ein anderes Produkt. Notieren Sie vor dem Vergleich deshalb die wichtigsten Eckdaten aus dem aktuellen Vertrag und prüfen Sie neue Angebote Zeile für Zeile.
Der billigste Tarif wirkt auf dem Bildschirm tadellos. Erst im Schadenfall zeigen sich die Lücken. Wer nur den Jahresbeitrag vergleicht, spart schnell an der falschen Stelle. Entscheidend ist das Leistungsniveau — und zwar dort, wo Prospekte gern unpräzise werden.
Dazu kommen Werkstattbindung, Selbstbeteiligung, freie Fahrerwahl und ein sinnvoller Schutzbrief. Ein Tarif kann 80 Euro günstiger sein und am Ende 2.000 Euro mehr kosten. Genau hier trennt sich günstiger Schutz von billigem Schutz.
Nicht jeder Wechsel bedeutet automatisch weniger Schutz. Gerade bei Fahrzeugen mittleren Alters lohnt ein genauer Blick, ob Vollkasko noch passt oder Teilkasko ausreicht. Entscheidend sind Restwert, Reparaturkosten, Finanzierungsstatus und Ihre Bereitschaft, kleinere Schäden selbst zu tragen. Wer ein drei Jahre altes, hochwertiges Auto fährt, spart mit einem reinen Billigtarif oft an der falschen Stelle. Wer dagegen einen älteren Kleinwagen besitzt, kann über eine höhere Selbstbeteiligung oder den Verzicht auf Vollkasko nachdenken — aber erst nach nüchterner Rechnung, nicht aus dem Reflex heraus.
Der eigentliche Wechsel ist unspektakulär, wenn die Reihenfolge stimmt: erst vergleichen, dann beantragen, dann kündigen. Wer seine Kfz-Versicherung wechseln will, sammelt zunächst die harten Daten: aktuelle Schadenfreiheitsklasse, jährliche Fahrleistung, Fahrerkreis, Stellplatz, gewünschte Selbstbeteiligung und vorhandene Vorschäden. Vergleichen Sie Tarife nur auf identischer Grundlage. Sonst wirkt ein Angebot günstiger, obwohl es schlicht weniger leistet.
Achten Sie darauf, Fahrleistung und Fahrerkreis nicht schönzurechnen. Der Vertrag wird dadurch nur bis zu dem Tag billiger, an dem ein Schaden gemeldet wird. Dann prüft der Versicherer sehr genau. Kündigen Sie deshalb nie blind: Erst wenn der neue Versicherer den Antrag bestätigt, ist der Wechsel sauber organisiert. Die Zulassungsstelle müssen Sie dafür in der Regel nicht einschalten; die Meldungen laufen elektronisch.
Praktisch relevant ist außerdem die Schadenfreiheitsklasse. Sie wird beim Wechsel nicht „neu verhandelt“, sondern zwischen altem und neuem Versicherer übermittelt. Trotzdem lohnt es sich, die ausgewiesene Einstufung in der Bestätigung zu kontrollieren. Fehler sind selten, aber nicht unmöglich — etwa nach längeren Vertragsunterbrechungen, Fahrzeugwechseln innerhalb der Familie oder wenn frühere Rabatte missverständlich dargestellt wurden. Bewahren Sie deshalb alte Policen, Beitragsrechnungen und Kündigungsbestätigungen einige Zeit auf. Im Zweifel sind diese Unterlagen die schnellste Grundlage, um Unstimmigkeiten vor Versicherungsbeginn zu klären.
Viele Probleme entstehen nicht beim Kündigen, sondern bei scheinbar kleinen Angaben im Antrag. Ein zu eng gefasster Fahrerkreis, geschönte Kilometer oder eine falsch angegebene Nutzung als „nur privat“ können den Beitrag drücken, schaffen im Ernstfall aber Rückfragen, Nachberechnungen oder Leistungskürzungen. Ebenso riskant: nur auf den Preis des ersten Versicherungsjahres zu schauen. Manche Tarife locken mit Einführungsbeiträgen, werden danach aber deutlich teurer. Vergleichen Sie deshalb nicht nur den Betrag, sondern auch Selbstbeteiligung, Werkstattbindung, Schutzbrief und die Bedingungen im Detail.
Die Antwort fällt nüchtern aus: Ein Wechsel rechnet sich, wenn sich Ihr Risiko verändert hat, der Beitrag ohne echten Mehrwert steigt oder ein anderer Tarif bei vergleichbarem Schutz spürbar günstiger ist. Prüfen Sie Fristen, vergleichen Sie Leistungen auf identischer Datengrundlage und kündigen Sie erst, wenn der neue Vertrag bestätigt ist. So sparen Sie nicht nur Geld, sondern vermeiden die klassische Falle des vermeintlichen Schnäppchens: niedriger Beitrag, schwacher Schutz.
Unterm Strich ist der Wechsel der Kfz-Versicherung kein Bürokratiemonster, sondern eine jährliche Qualitätskontrolle für einen laufenden Vertrag. Wer Fristen kennt, identische Daten vergleicht und Leistungen nicht dem niedrigsten Preis opfert, kann spürbar sparen und zugleich den passenderen Schutz finden. Genau darum lohnt sich die Frage nach dem richtigen Zeitpunkt und dem richtigen Vorgehen jedes Jahr aufs Neue.
VersicherungMontagmorgen, 7.15 Uhr: Vier Kollegen sitzen im selben Wagen, die Strecke ist Routine. Dann nimmt ein Lieferwagen die Vorfahrt. Blech knirscht, ein Mitfahrer verletzt sich…
 Versicherung
Ein Blechschaden auf dem Supermarktparkplatz, ein Steinschlag in der Windschutzscheibe oder eine Panne im Urlaub – teure Überraschungen entstehen im Alltag oft nicht durch „den…
 Auto
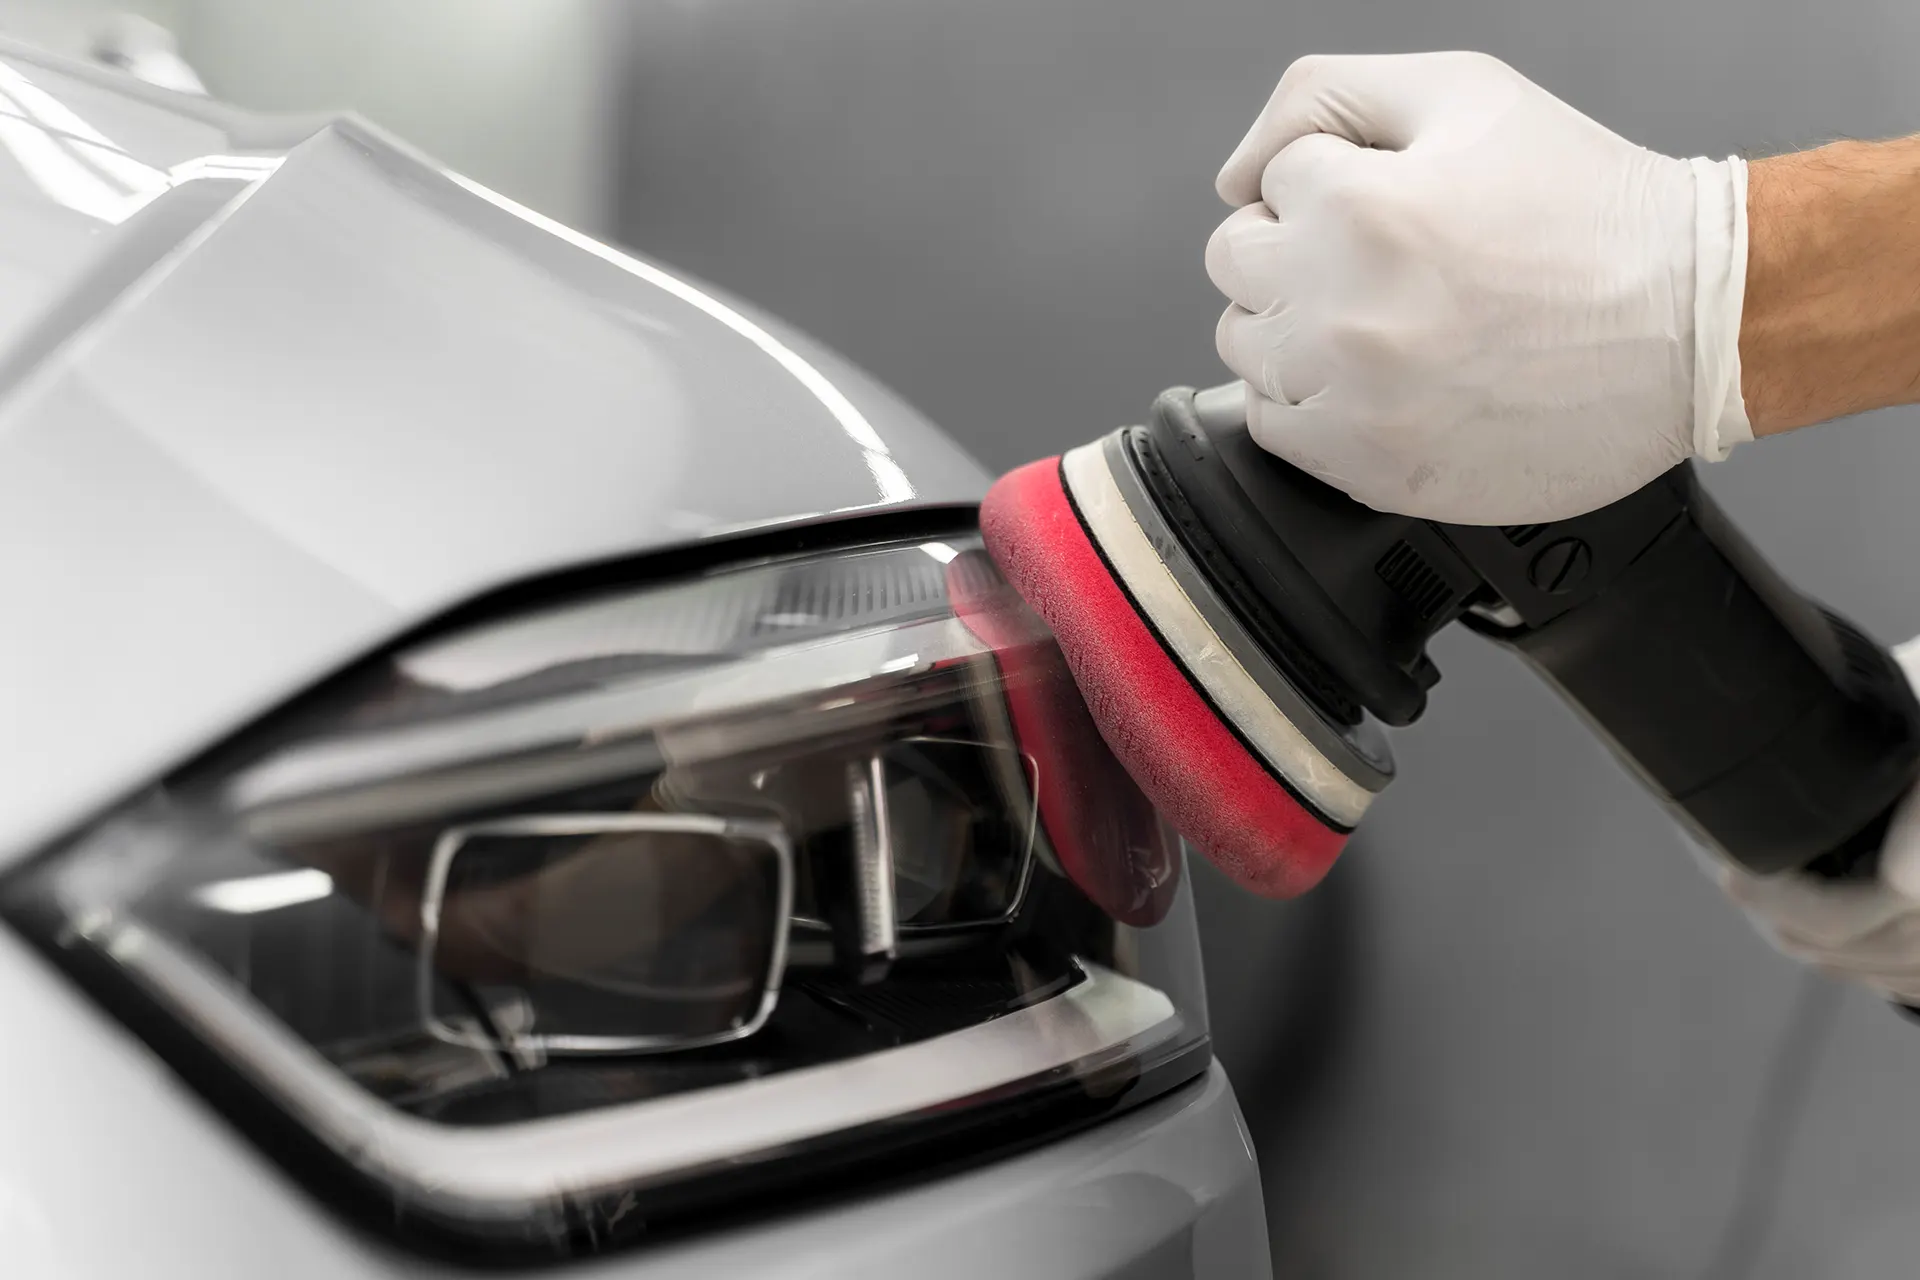
(Bild, freepik, www.freepik.com) Beim Thema Scheinwerferpflege herrscht oft Unsicherheit: Darf man Scheinwerfer einfach polieren, oder verstößt man damit gegen gesetzliche Vorschriften? Für alle, die ihr…